Dalam dunia konstruksi, menyelesaikan proyek tepat waktu dan sesuai anggaran merupakan indikator utama keberhasilan. Namun, dalam penyusunan estimasi biaya, sering kali fokus hanya tertuju pada material dan upah pekerja, sementara pengeluaran operasional pendukung kerap terlewatkan. Padahal, apakah sebuah proyek konstruksi dapat terwujud dengan baik tanpa adanya dukungan operasional di lapangan maupun kantor?
Jawabannya tentu tidak.
Di sinilah biaya overhead berperan sebagai komponen biaya tidak langsung yang krusial untuk memastikan seluruh alur kerja proyek berjalan presisi, terstruktur, dan efisien.
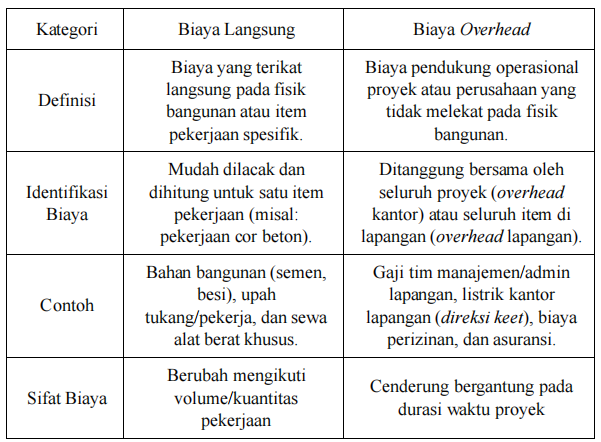
Biaya overhead adalah seluruh biaya tidak langsung yang dikeluarkan oleh perusahaan untuk mendukung proses produksi atau operasional bisnis, namun tidak dapat ditelusuri atau dibebankan secara langsung ke satu unit produk, aktivitas, atau jasa spesifik tertentu. Karena sifatnya yang tidak langsung itulah, biaya overhead perlu dialokasikan ke produk atau jasa menggunakan dasar alokasi tertentu, bukan dihitung per unit secara langsung seperti biaya bahan baku.
Permen PUPR No. 8 Tahun 2023 (Pedoman Penyusunan Perkiraan Biaya Pekerjaan Konstruksi Bidang Pekerjaan Umum dan Perumahan Rakyat)
- Pasal 4 & pasal 11 : menetapkan bahwa harga satuan pekerjaan (HSP) terdiri dari biaya langsung (direct cost) dan biaya tidak langsung (indirect cost).
- Pasal 11 Ayat (3) : besaran biaya tidak langsung (overhead + keuntungan) ditetapkan sebesar 10% hingga 15% dari total biaya langsung (bahan + upah + alat).
- Membantu perencanaan anggaran.
- Menentukan harga produk secara akurat.
- Mengevaluasi efisiensi operasional.
- Mendukung keputusan bisnis dan investasi
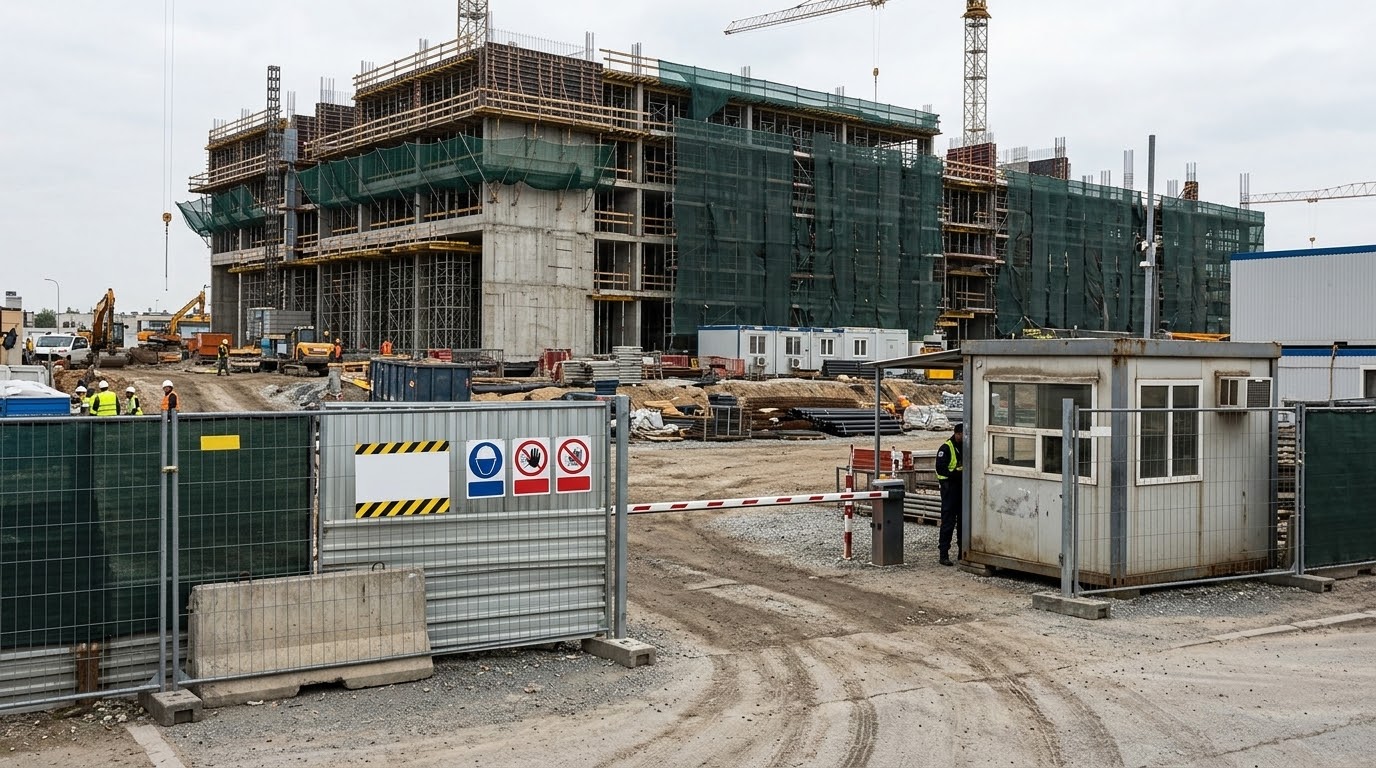
- Overhead Lapangan
Biaya pendukung teknis dan operasional langsung di lokasi proyek (gaji tim proyek, direksi keet, K3, listrik, air, dan izin lokasi). - Overhead Kantor Pusat
Biaya operasional rutin perusahaan kontraktor (gaji staf pusat, sewa kantor, asuransi/jaminan bank, dan software).
- Overhead Tetap
Biaya ini tIdak berubah meskipun volume produksi naik atau turun. - Overhead Variabel
Jenis biaya ini bisa berubah tergantung pada tingkat aktivitas atau volume produksi. - Overhead Semi Variabel
Overhead ini adalah penggabungan antara biaya overhead tetap dan variabel.